
quant-whisper
Ritiksuman07/quant-whisper加载项目详情…
本应用为开源项目,仅供学习研究,请遵守其开源协议。
加载项目详情…
本应用为开源项目,仅供学习研究,请遵守其开源协议。
凌晨两点,量化交易爱好者李明(化名)盯着屏幕上跳动的 K 线发呆——他用 Python 写的那套趋势策略,回测年化收益 34%,但实盘跑了三个月,累计亏损 12%。问题出在哪?回测环境和实盘执行的差异、云端 API 的延迟抖动、策略修改后又要重新部署的繁琐流程……这些"基础设施问题"消耗了他 80% 的精力。
如果有一套工具,能够在本地终端里一键启动一个完整的量化交易模拟环境,用本地运行的 AI 模型做策略推理,数据完全留在本地不外传,修改策略只需要改一个文本文件——你会心动吗?
Quant Whisperer 正是为解决这个痛点而生。它的 slogan 直接喊出了核心价值:"A hedge fund on your local machine. BYOB."——在你自己的机器上运行一套对冲基金级别的量化交易引擎。
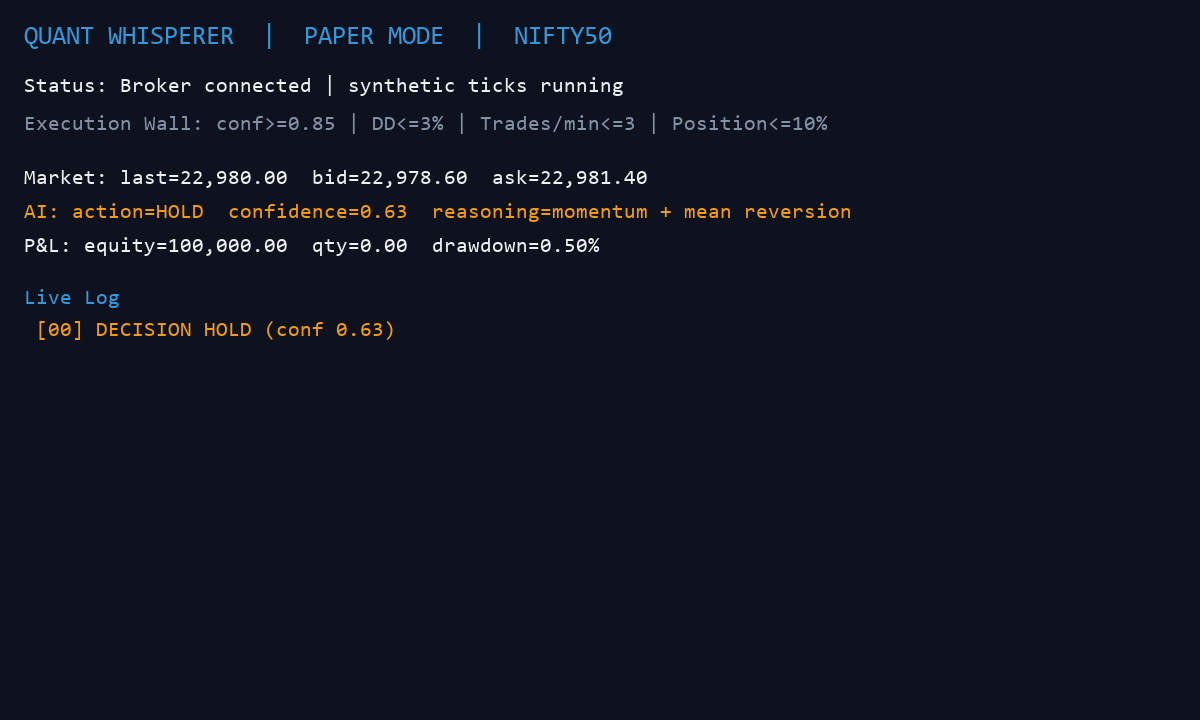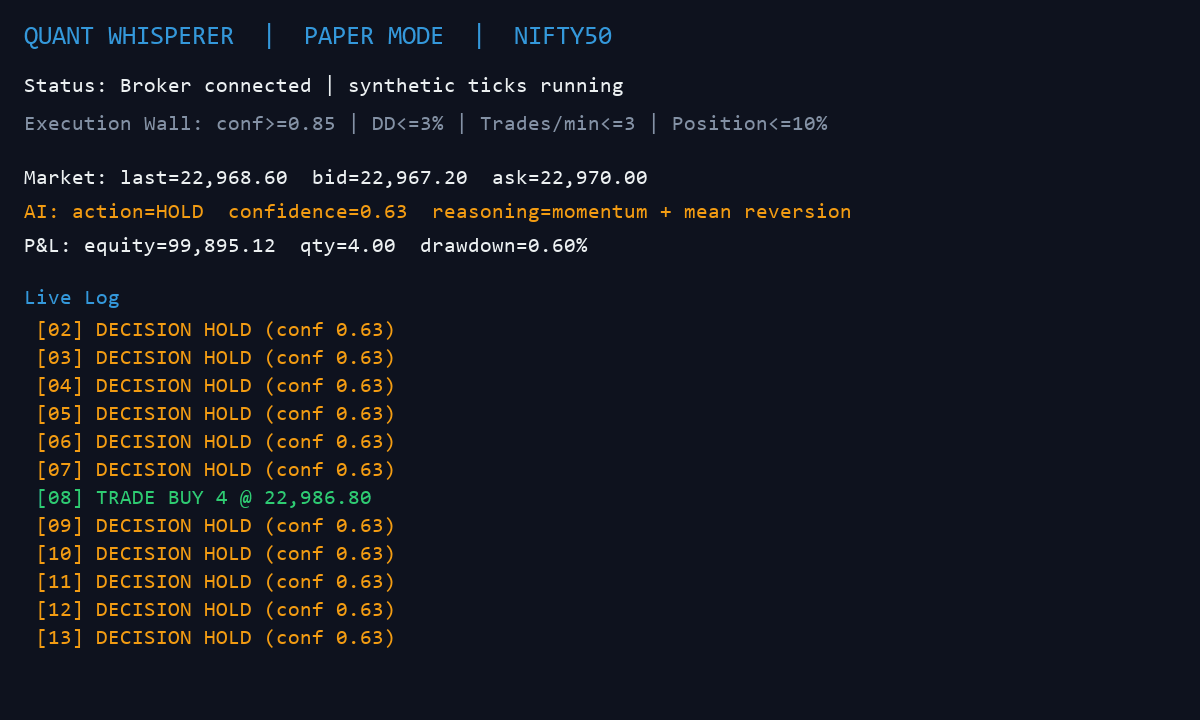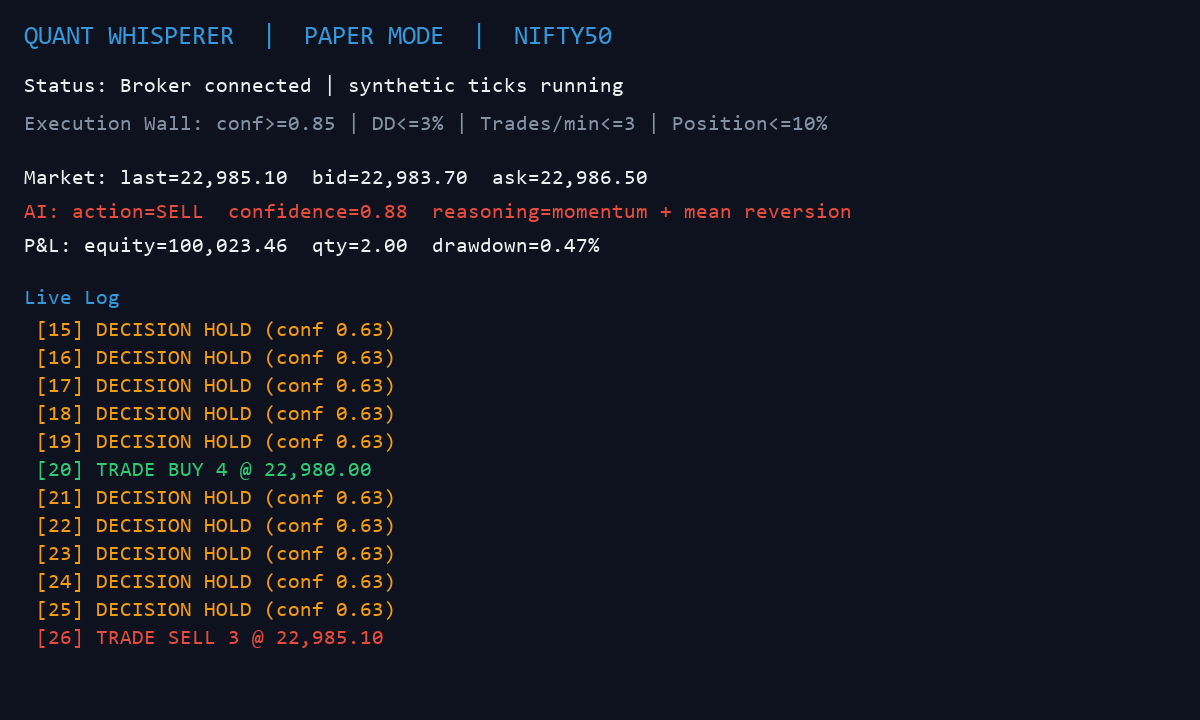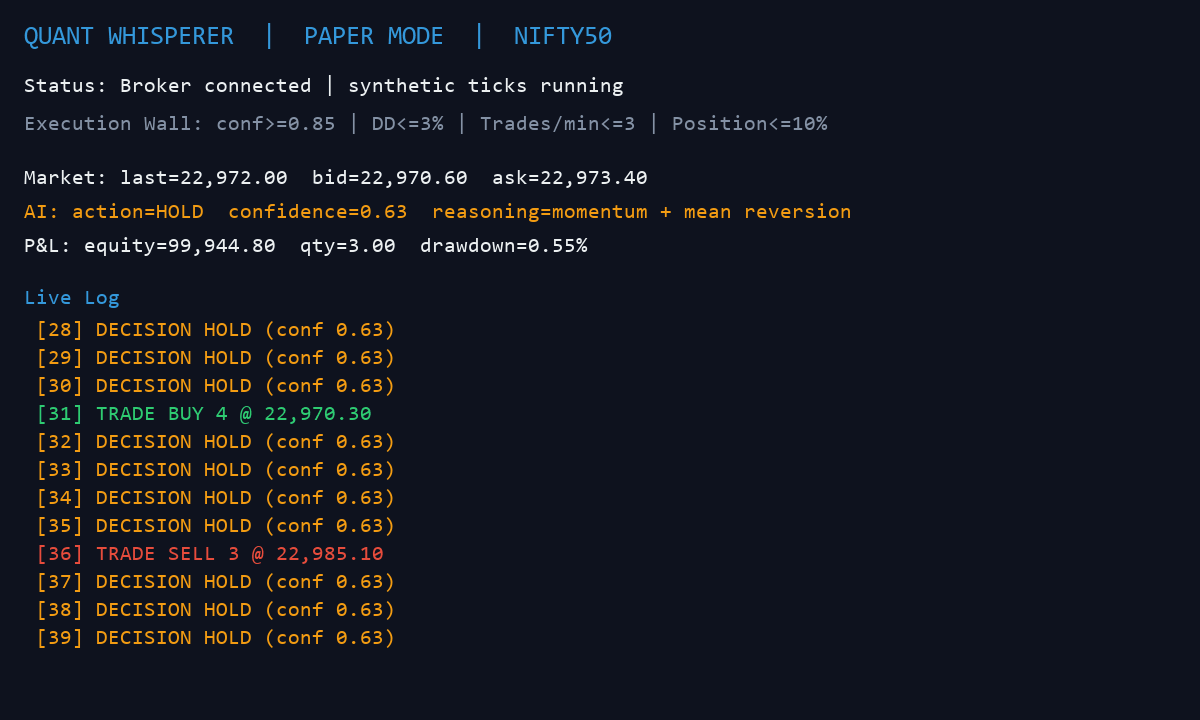
Quant Whisperer 由独立开发者 Ritiksuman07 用 Go 语言构建,定位为"终端原生算法交易执行引擎"。项目发布于 2024-2025 年间,目前 GitHub 获得 71 颗星,虽然体量不大,但在量化交易 + 本地 AI 推理这个交叉领域找到了独特的产品定位。
作者的核心设计理念是 BYOB(Build Your Own Backend)——不依赖任何云服务,所有敏感数据(API Key、交易记录、P&L 历史)都保存在本地 SQLite 数据库中。交易决策可以由本地运行的 Ollama 模型生成,也可以选择性地回退到 OpenAI/Anthropic/DeepSeek 的云端 API。
项目支持两种核心运行模式:
go run . paper --broker zerodha --symbol NIFTY50 --max-ticks 120项目引入了一个创新设计:用 LLM 生成交易决策。用户只需在策略文件中写入自然语言描述的策略逻辑(如"寻找大幅日内下跌后的均值回归机会,配合成交量放量确认"),系统通过 Ollama 本地模型推理,返回严格 JSON 格式的决策:
{"action":"BUY|SELL|HOLD","confidence":0.0,"reasoning":"brief string"}
这套机制将策略开发门槛从"写代码"降低到了"写提示词",对熟悉量化思想但不熟悉编程的交易者非常友好。
项目采用 Charmbracelet 的 Bubble Tea 构建交互式终端 UI,实时展示:
所有界面元素均为终端原生,无需额外安装 GUI 依赖,SSH 远程连接即可操作。
项目设计了标准化的券商 adapter 层,对 Zerodha、Dhan、Interactive Brokers 三种不同券商的 API payload 格式进行归一化处理。虽然当前版本中实际市场数据/订单执行为模拟状态,但 adapter 层的架构已经为未来接入真实券商做好了准备。
项目主体使用 Go 1.23 开发,核心依赖包括:
项目包含一个 engine-rs/ 子目录,使用 Rust 构建量化计算引擎(通过 cgo 或 FFI 与 Go 主进程交互),体现了作者对性能敏感的数值计算模块使用 Rust 的工程判断。Rust 部分使用 DuckDB 作为分析型数据库引擎。
go mod tidy
go run . paper --broker zerodha --symbol NIFTY50 --max-ticks 120
依赖极简:只需 Go 1.23+ 即可运行,无需 Docker,无需 Python(Python 部分为可选的 quantflow 子包)。
qwen3:0.8b 模型,首次运行需执行 ollama pull qwen3:0.8b--confidence-threshold(默认需调高)和 --max-drawdownquantflow Python 子包,需 Python 3.11+:pip install quantflow| 资源 | 最低 | 推荐 |
|---|---|---|
| 内存 | 1 GB | 2 GB |
| 磁盘 | 500 MB | 1 GB |
| GPU | 不必需 | 可选(加速 Ollama 推理) |
将 LLM 直接用于交易决策是一个争议性极大的设计。qwen3:0.8b 是小型模型,在高频交易场景下:
当前 adapter 层虽已建立,但市场数据获取和实盘订单执行均为模拟状态,接入真实交易仍需额外开发。这对于期待开箱即用的用户来说,存在一定落差。
BYOB 模式虽然避免了数据外传到第三方,但将 API Key 存放在本地环境变量中,在多用户共享机器环境下仍需额外注意文件权限管理。
Quant Whisperer 代表了一个新兴方向:本地 AI 驱动的个人量化工具。随着 Ollama 等本地推理框架的成熟,量化策略开发正在从机构向个人渗透。个人交易者不再需要依赖昂贵的机构级基础设施,只需一台消费级笔记本 + Ollama 即可运行一套完整的策略开发→回测→模拟→实盘工作流。
尽管当前版本仍处于早期阶段(v0.1.0),但其架构设计清晰(Go+Rust 双语言、adapter 模式、Bubble Tea TUI),为后续功能扩展(如更多券商支持、实盘 adapter 完善、更丰富的 AI 策略模板)提供了良好基础。对于量化爱好者来说,这是一个值得关注的实验性项目。
